
Giá ngô thế giới tiếp tục chịu sức ép khi vụ thu hoạch tại Mỹ bước vào giai đoạn tăng tốc, trong khi đồng USD mạnh lên làm giảm sức cạnh tranh của nông sản Mỹ trên thị trường quốc tế. Dù vậy, nguồn cung ngô Mỹ được dự báo thắt chặt hơn và rủi ro gián đoạn xuất khẩu tại Biển Đen vẫn giúp giá duy trì ở vùng cao.
Tin liên quan
https://finvest.vn/gia-bac-chiu-suc-ep-sau-tin-hieu-cung-ran-hon-tu-fed/
Hợp đồng ngô kỳ hạn tháng 12/2026 (ZCEZ26) đóng cửa phiên 17/9 ở mức 530,5 cent/giạ, giảm 3,75 cent và ghi nhận phiên giảm thứ hai liên tiếp. Trước đó, giá từng tiến sát 550 cent/giạ vào đầu tháng, mức cao nhất trong hơn 3 năm.
Sau khi tăng mạnh nhờ triển vọng nguồn cung Mỹ thắt chặt hơn, thị trường ngô đang chuyển sang trạng thái giằng co khi các yếu tố gây áp lực xuất hiện đồng thời. Tiến độ thu hoạch tại Mỹ tăng nhanh, tốc độ bán hàng xuất khẩu chậm lại và đồng USD tăng giá đang tạo sức ép lên giá. Trong khi đó, tồn kho cuối vụ của Mỹ được dự báo giảm mạnh so với niên vụ trước và rủi ro nguồn cung tại khu vực Biển Đen vẫn là những yếu tố hỗ trợ.
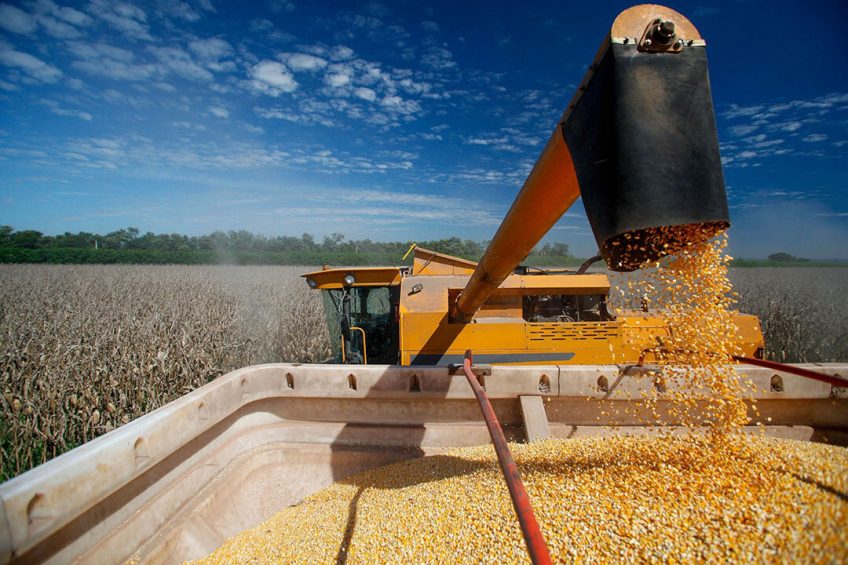
Theo báo cáo Crop Progress của Bộ Nông nghiệp Mỹ (USDA) công bố ngày 14/9, 8% diện tích ngô tại 18 bang trọng điểm đã được thu hoạch, tăng từ 5% một tuần trước và cao hơn mức bình quân 5 năm là 6%.
Thời tiết tại khu vực Trung Tây nước Mỹ được dự báo ấm và khô trong những ngày tới, tạo điều kiện thuận lợi để nông dân đẩy nhanh tiến độ thu hoạch. Khi ngô vụ mới được đưa ra thị trường với khối lượng lớn hơn, áp lực bán có xu hướng gia tăng, đặc biệt khi nông dân cần giải phóng sức chứa để tiếp nhận sản lượng mới.
Trong khi đó, chất lượng mùa vụ năm nay cũng thấp hơn đáng kể so với cùng kỳ năm trước. USDA đánh giá 57% diện tích ngô ở mức tốt đến tuyệt vời, thấp hơn mức 67% của cùng kỳ năm 2025. Tuy nhiên, chất lượng thấp hơn chưa đủ để bù đắp áp lực từ nguồn cung vật chất đang tăng lên khi vụ thu hoạch mở rộng.
Áp lực đối với giá còn đến từ thị trường xuất khẩu. Báo cáo Export Sales của USDA công bố ngày 17/9 cho thấy lượng ngô niên vụ 2026-27 được bán trong tuần kết thúc ngày 10/9 đạt 1,03 triệu tấn, nằm ở vùng thấp trong khoảng dự báo của thị trường.
Tổng lượng cam kết xuất khẩu từ đầu niên vụ đạt 17,4 triệu tấn, giảm 27% so với cùng kỳ năm trước. Tốc độ bán hàng chậm hơn đang làm suy yếu một trong những yếu tố từng hỗ trợ giá ngô trong giai đoạn trước, đồng thời đặt thêm áp lực lên khả năng Mỹ đạt mục tiêu xuất khẩu 3,275 tỷ giạ mà USDA đưa ra.
Mexico đã mua thêm 264.000 tấn ngô Mỹ, trong khi Trung Quốc vẫn có khoảng 8 triệu tấn trong các cam kết mua. Tuy nhiên, những đơn hàng này chưa đủ để thay đổi bức tranh chung khi tổng lượng cam kết xuất khẩu vẫn thấp hơn đáng kể so với cùng kỳ năm trước.
Bên cạnh đó, việc đồng USD tăng giá cũng khiến nông sản Mỹ trở nên đắt hơn đối với người mua sử dụng các đồng tiền khác. Theo Reuters, một số chuyên gia kinh tế, trong đó có kinh tế trưởng của Morgan Stanley, cho rằng thị trường đã phần nào phản ánh trước khả năng Fed tăng lãi suất. Vì vậy, tác động lên giá ngô chủ yếu được truyền dẫn thông qua tỷ giá thay vì tạo ra một cú sốc tức thời.
Dù chịu nhiều sức ép trong ngắn hạn, thị trường ngô vẫn có nền tảng cung – cầu hỗ trợ. Trong báo cáo WASDE ngày 11/9, USDA hạ dự báo năng suất ngô Mỹ niên vụ 2026-27 xuống 178,5 giạ/mẫu, giảm 2,2 giạ so với tháng 8. Sản lượng được dự báo ở mức 15,8 tỷ giạ, trong khi tồn kho cuối vụ giảm xuống 1,567 tỷ giạ, thấp hơn 18,5% so với niên vụ trước.
Báo cáo này đã thúc đẩy giá ngô tăng lên vùng đỉnh 3 năm sau khi được công bố. Tuy nhiên, mức năng suất 178,5 giạ/mẫu gần với dự báo bình quân của thị trường trước đó, khiến thông tin từ WASDE không tạo ra bất ngờ đủ lớn để duy trì đà tăng.
Lịch sử điều chỉnh của USDA cũng khiến thị trường thận trọng hơn với các dự báo năng suất hiện tại. Trong 8 lần USDA hạ dự báo năng suất vào tháng 8 và tháng 9 trong 30 năm qua, có tới 7 lần năng suất cuối cùng được điều chỉnh tăng trở lại, có 7 trường hợp năng suất cuối cùng được điều chỉnh tăng trở lại. Điều này khiến thị trường chưa muốn đặt cược quá mạnh vào khả năng nguồn cung thực tế sẽ tiếp tục bị thu hẹp khi vụ thu hoạch mới chỉ ở giai đoạn đầu.
Thị trường năng lượng hiện cũng chưa tạo ra lực đẩy rõ rệt cho giá ngô. WTI đóng cửa phiên 17/9 ở mức 101,91 USD/thùng, giảm 0,52 USD. Trong khi đó, tồn kho ethanol của Mỹ tăng lên 25,22 triệu thùng, cao hơn mức 24,95 triệu thùng mà giới phân tích dự báo.
Tồn kho tăng cho thấy tốc độ tiêu thụ vẫn chưa theo kịp sản lượng. Tuy nhiên, sản lượng ethanol vẫn đạt 1,099 triệu thùng/ngày, cao hơn mức dự báo bình quân 1,078 triệu thùng/ngày. Điều này cho thấy nhu cầu sử dụng ngô cho sản xuất ethanol vẫn được duy trì.
Về chính sách, Ủy ban Nông nghiệp Thượng viện Mỹ ngày 16/9 đã thông qua dự luật nông nghiệp với điều khoản cho phép bán xăng pha ethanol E15 quanh năm. Đây là yếu tố hỗ trợ nhu cầu ngô trong dài hạn, nhưng chưa tạo tác động đáng kể đến diễn biến giá trong phiên hôm qua.
Trên thị trường quốc tế, rủi ro nguồn cung tại khu vực Biển Đen tiếp tục tạo nền hỗ trợ cho thị trường ngũ cốc. Theo dữ liệu USDA được S&P Global Commodity Insights tổng hợp, Ukraine chiếm khoảng 10,4% lượng ngô xuất khẩu toàn cầu và đã mất khoảng một phần ba năng lực xuất khẩu qua các cảng Biển Đen do các cuộc tấn công của Nga vào hạ tầng cảng biển gia tăng từ tháng 7/2026.